Projektant mody prowadzący działalność może zatrzymać około 6 700 zł miesięcznie przy 12 000 zł przychodu z usług i 2 000 zł kosztów firmowych. To wynik przykładowego rozliczenia na skali podatkowej, przy pełnych składkach ZUS i powtarzalnych wynikach przez cały rok — nie mediana zarobków przedsiębiorców. Zlecenia dla marek mogą dawać wyższą marżę niż sprzedaż własnych ubrań, ale nie zapewniają stałej pensji. Z kolei właściciel marki może mieć duży obrót i nie zarobić nic, jeśli produkcja, reklama i obsługa zamówień pochłoną przychody. Na etacie wynagrodzenie opisuje się inaczej: mediana dla projektanta mody wynosi 8 400 zł brutto miesięcznie.
Model finansowy
Ile zarabia projektant mody miesięcznie?
Modelowany miesięczny przychód firmy bez VAT · miesięcznie, PLN
Założenia aktualne 23 września 2026
Szacunek
12,000PLN
przed kosztami działalności, ZUS i podatkiem; na podstawie założeń modelu
1,59× wartości dla zawodu
2,50× wartości dla zawodu
Cel zarobkowy
Ile zleceń trzeba wykonać?
Model przyjmuje średnio 3,000 PLN za jedno zlecenie.
Scenariusz główny: 4 zleceń × 3,000 PLN = 12,000 PLN przychodu. Po przyjętych kosztach, składkach i podatku zostaje około 6,677,86 PLN.
aby po modelowanych kosztach, ZUS i podatku zostało co najmniej 4,806 PLN
Sam przychód osiąga tę kwotę przy 2 zleceniach · od 1 stycznia 2026aby po modelowanych kosztach, ZUS i podatku zostało co najmniej 7,530,45 PLN
Sam przychód osiąga tę kwotę przy 3 zleceniach · marzec 2026Płaca minimalna i mediana są wynagrodzeniami pracowników brutto. Porównanie pokazuje skalę potrzebnej sprzedaży; nie oznacza prawnej ani podatkowej równoważności zarobków pracownika i przedsiębiorcy.
Najważniejsze liczby
Modelowany miesięczny przychód dla zawodu projektant mody wynosi 12,000 PLN. Wariant od–do przyjęty w modelu wynosi 7,200–12,800 PLN miesięcznie. Dla kontekstu mediana wynagrodzeń brutto w gospodarce narodowej to 7,530,45 PLN, a minimalne wynagrodzenie brutto to 4,806 PLN. Są to dane pracownicze, więc stanowią punkt odniesienia, a nie bezpośredni odpowiednik wyniku firmy.
Pokaż dane w tabeli
| Rodzaj wartości | Modelowany przychód (PLN/miesiąc) |
|---|---|
| Dolna granica | 7,200 |
| Szacunek | 12,000 |
| Górna granica | 12,800 |
Kalkulator
Ile może zostać na rękę?
Wpisana kwota zastępuje automatyczne wyliczenie. Puste pole oznacza „oblicz automatycznie”.
- Koszty
- —
- Składki społeczne
- —
- Składka zdrowotna
- —
- Podatek
- —
Uproszczona symulacja dla stałych miesięcznych kwot i parametrów na 2026 r. Nie uwzględnia m.in. VAT, ulg, odliczeń, wspólnego rozliczenia ani rocznych korekt.
Ile zarabia projektant mody na etacie?
Mediana miesięcznego wynagrodzenia na stanowisku projektanta mody to 8 400 zł brutto. Połowa badanych zarabia mniej, połowa więcej; środkowe 50% mieści się między 7 120 a 10 270 zł brutto. To dane o wynagrodzeniach osób pracujących na wskazanych stanowiskach, a nie o dochodach właścicieli marek odzieżowych. W zestawieniu uwzględniono także pokrewne nazwy stanowisk, między innymi projektanta odzieży i projektanta kolekcji damskiej.
W innym zestawieniu widnieje mediana 5 630 zł brutto, oparta na 99 raportach wynagrodzeń. Nie ma jednak czytelnej daty, która pozwoliłaby zestawić oba wyniki jako równoczesne pomiary. Dlatego nie warto wyciągać z nich średniej ani przedstawiać jednego zakresu jako obowiązującego dziś dla całego rynku.
Wynagrodzenie konkretnej osoby zależy od zakresu obowiązków. Inaczej wycenia się pracę przy dokumentacji technicznej, doborze tkanin i dopasowaniu modeli do produkcji seryjnej, a inaczej prowadzenie całej kolekcji oraz zespołu. Portfolio, znajomość konstrukcji odzieży, współpraca z produkcją i doświadczenie w sprzedaży kolekcji pomagają negocjować stawkę. Nazwa stanowiska mówi o zarobkach mniej niż rzeczywista odpowiedzialność.
Ile zarabia projektant mody na własnej działalności?
Nie ma wiarygodnej ogólnopolskiej mediany dochodu projektantów mody prowadzących JDG, którą można by uczciwie porównać z medianą etatową. Pod hasłem „własna działalność” kryją się dwa odmienne modele: projektowanie na zamówienie innych firm oraz tworzenie i sprzedaż własnej odzieży.
Projektant pracujący dla marek wystawia faktury za projekty, dokumentację, przygotowanie kolekcji albo stałą współpracę. Zwykle nie musi finansować całego nakładu ubrań, lecz ponosi koszty działalności i odpowiada za zdobywanie kolejnych zleceń. W miesiącu bez zleceń jego przychód może być zerowy, choć część opłat pozostanie.
Właściciel własnej marki zarabia na sprzedaży produktów. Przed obliczeniem swojego dochodu płaci za materiały, odszycie, poprawki, zdjęcia, reklamę, pakowanie, wysyłkę i obsługę zwrotów. Sprzedaż kolekcji za 25 000 zł nie oznacza zatem 25 000 zł wynagrodzenia projektanta.
Przykład: ile zostaje z 12 000 zł miesięcznego przychodu?
Załóżmy, że projektant świadczy usługi dla innych firm i osiąga taki sam wynik w każdym z 12 miesięcy roku. Kwoty przychodu i wydatków przyjmujemy bez VAT, jeżeli rozlicza VAT; nie ma innych dochodów opodatkowanych według skali, ulg ani strat z poprzednich lat. Przedsiębiorca płaci pełne składki ZUS, w tym dobrowolną składkę chorobową.
| Pozycja | Kwota miesięczna |
|---|---|
| Przychód z usług | 12 000 zł |
| Bieżące wydatki firmowe, np. oprogramowanie, pracownia, księgowość | −2 000 zł |
| Składki społeczne oraz fundusze przy pełnym ZUS w 2026 r. | −1 926,76 zł |
| Pozostaje przed składką zdrowotną i PIT | 8 073,24 zł |
| Składka zdrowotna na skali, orientacyjnie 9% przy stałym dochodzie | −726,59 zł |
| Średni miesięczny PIT po uwzględnieniu rocznej kwoty zmniejszającej | −668,79 zł |
| Pozostaje do dyspozycji, w zaokrągleniu | około 6 678 zł |
To model, a nie obietnica zarobków. Składka zdrowotna rozliczana w konkretnym miesiącu zależy od zasad jej ustalania i osiągniętego dochodu; podatek także zmieni się przy innych dochodach, ulgach lub wybranej formie opodatkowania. Kwota 6 678 zł oznacza uśredniony wynik przy identycznych miesiącach i założeniach powyżej. W kalkulacji uwzględniono składki na 2026 r. oraz obowiązujące zasady rozliczania podatku według skali.
A jeśli projektant prowadzi własną markę?
Przykładowy miesiąc: sprzedaż po zwrotach wynosi 25 000 zł bez VAT, koszt wytworzenia sprzedanych ubrań to 12 000 zł, reklama kosztuje 4 000 zł, wysyłka i opłaty sprzedażowe 2 000 zł, a pracownia, księgowość i sklep kolejne 2 000 zł. Zostaje 5 000 zł przed składkami właściciela, składką zdrowotną i podatkiem. Pełny ZUS pomniejsza tę kwotę o 1 926,76 zł, zanim policzymy pozostałe obciążenia. To wymyślony przykład pokazujący mechanizm marży, nie wynik typowej polskiej marki.
Przy własnej kolekcji dochodzi problem gotówki: za nową partię tkanin i produkcję często trzeba zapłacić wcześniej, niż klienci kupią gotowe ubrania. Towar zalegający w magazynie zamraża środki. Właściciel może więc wykazać sprzedaż, a mimo to nie mieć pieniędzy na następną kolekcję lub własną wypłatę. Trzeba śledzić osobno marżę na sprzedanym produkcie, stan zapasów i saldo rachunku.
Jakie koszty ponosi projektant mody prowadzący firmę?
Koszty zależą od modelu pracy. Projektant kontraktowy może działać z małej pracowni i zlecać odszycie pojedynczych prototypów. Marka sprzedająca gotową odzież finansuje całą drogę produktu do klienta.
| Obszar | Przykładowe wydatki | Na co uważać |
|---|---|---|
| Projekt i prototyp | tkaniny na próbki, pasmanteria, konstrukcja, stopniowanie rozmiarów, odszycie modeli | próbki, które nie wejdą do produkcji, również kosztują |
| Produkcja | materiały, szwalnia, metki, kontrola jakości, poprawki | marżę licz od sprzedanych sztuk, nie od ceny całej kolekcji |
| Pracownia i narzędzia | czynsz, energia, maszyny, manekiny, komputer, programy do projektowania | droższy sprzęt może wymagać innego sposobu rozliczenia podatkowego |
| Sprzedaż | sklep internetowy, prowizje platform i płatności, pakowanie, dostawy, zwroty | cena produktu powinna pokrywać także obsługę niesprzedanych i zwróconych sztuk |
| Promocja | fotografie, lookbook, modelki i modele, reklamy, udział w targach | sam przychód z kampanii nie pokazuje, czy kampania była opłacalna |
| Administracja | księgowość, składki, bank, obsługa klienta, pomoc współpracowników | koszty stałe trzeba pokrywać również poza sezonem |
ZUS w 2026 r. podaje 1 926,76 zł miesięcznie pełnych składek społecznych wraz z funduszami i dobrowolnym chorobowym. Dla osób spełniających warunki preferencyjnej podstawy składki społeczne wynoszą 456,18 zł; osobno płaci się składkę zdrowotną. „Ulga na start” i „mały ZUS plus” mają własne warunki — nie należy nazywać wszystkich tych rozwiązań jednym „małym ZUS-em”.
Co projektant mody może zaliczyć do kosztów podatkowych?
Na skali podatkowej lub podatku liniowym do kosztów uzyskania przychodów mogą trafić uzasadnione i udokumentowane wydatki związane z firmą, o ile przepisy ich nie wyłączają. W praktyce dotyczy to między innymi materiałów, usług konstruktora i szwalni, sprzętu, oprogramowania, najmu pracowni, sesji zdjęciowych oraz reklamy. Przy wydatkach częściowo prywatnych, samochodzie, wyjazdach lub kosztownych zakupach sposób rozliczenia wymaga sprawdzenia konkretnej sytuacji. Sam rachunek za odzież, którą właściciel nosi prywatnie, nie staje się kosztem tylko dlatego, że pracuje w modzie.
Warto odróżnić wydatek, koszt podatkowy i wypłatę dla właściciela. Zakup maszyny to odpływ gotówki, lecz jego rozliczenie podatkowe może być rozłożone w czasie. Wypłacenie sobie pieniędzy z JDG nie jest kolejnym kosztem działalności. Podatek i składki również mają własne reguły rozliczenia; nie każdą opłatę odejmuje się w ten sam sposób.
Skala, liniowy czy ryczałt?
Na skali podatkowej i przy podatku liniowym opodatkowaniu podlega dochód ustalany z uwzględnieniem dopuszczalnych kosztów. Na ryczałcie podatek liczy się od przychodu: poniesione koszty produkcji i reklamy nadal obniżają ilość gotówki w firmie, ale nie pomniejszają przychodu do opodatkowania. Usługi w zakresie specjalistycznego projektowania należą do kategorii opodatkowanej stawką 14% ryczałtu. Nie oznacza to, że każda sprzedaż odzieży lub każda czynność projektanta podlega tej stawce: znaczenie ma rodzaj rzeczywiście wykonywanej działalności i jej klasyfikacja.
Osobna sprawa to 50% autorskie koszty uzyskania przychodów. Nie przysługują automatycznie każdej osobie, która projektuje ubrania, ani do zwykłych przychodów z JDG. Przy wynagrodzeniu za kwalifikującą się twórczość i rozporządzanie prawami autorskimi poza działalnością ich zastosowanie zależy od rodzaju przychodu, utworu i dokumentacji.
Czy więcej zarabiają projektantki czy projektanci mody?
Dostępne tu dane nie pozwalają rzetelnie stwierdzić, która płeć zarabia więcej na tym samym stanowisku. Jedno z zestawień pokazuje medianę dla kobiet na poziomie 5 620 zł brutto i ogólną medianę 5 630 zł, ale nie podaje porównywalnej mediany dla mężczyzn. Różnica między medianą kobiet a medianą całej próby nie jest luką płacową. Nie można też bez danych o zakresie obowiązków, stażu i rodzaju firmy przypisać ewentualnej różnicy wyłącznie płci.
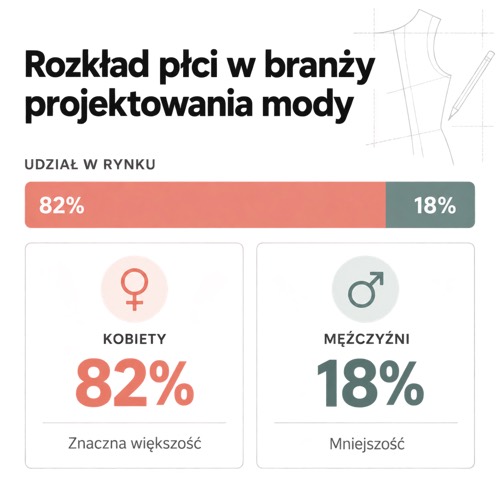
Wśród 144 osób w analizowanej próbie opisanej jako „projektant mody” jest 121 kobiet i 23 mężczyzn, czyli odpowiednio około 84% i 16%. Pokazuje to przewagę kobiet w tej grupie badanych, lecz nie dowodzi, że identyczne proporcje obowiązują wśród wszystkich projektantów mody w Polsce. Podane w materiałach 82% i 18% nie wynikają z aktualnie widocznych liczebności tej próby.
Co najbardziej wpływa na zarobki projektanta mody?
Najważniejsze pytanie brzmi: za co płaci klient lub pracodawca i kto bierze na siebie ryzyko sprzedaży? Projektant wykonujący wyłącznie szkice sprzedaje inny zakres pracy niż osoba, która przygotowuje dokumentację, nadzoruje próbne odszycia i doprowadza model do produkcji. Firma płaci także za umiejętność zaprojektowania rzeczy, którą da się wytworzyć w zakładanym budżecie i sprzedać z marżą.
Na JDG liczą się dodatkowo ciągłość zamówień, ceny ustalone w umowach, liczba poprawek, terminy płatności i udział kosztów stałych w przychodzie. Przy własnej marce dochodzą wielkość nakładu, odsetek sprzedanych sztuk, zwroty, prowizje oraz koszt zdobycia klienta. Rozpoznawalna marka może uzasadniać wyższą cenę, ale sama popularność nie jest jeszcze zyskiem.
Lokalizacja może mieć znaczenie dla dostępu do pracodawców, szwalni i klientów. Z dostarczonych źródeł nie wynika jednak wiarygodna, aktualna mediana dla każdego polskiego miasta, dlatego zestawienia typu „Warszawa 9 500–13 000 zł” nie należy przedstawiać jako potwierdzonych danych o projektantach mody.
Jak policzyć, czy własna działalność się opłaca?
Zacznij od rocznej kwoty, którą chcesz mieć do dyspozycji, a potem dolicz miesiące bez sprzedaży, urlop, chorobę, składki i podatki. Oszacuj godziny pracy, za które klient rzeczywiście zapłaci: czas na poprawki, spotkania, szukanie zleceń i księgowość również zajmuje dzień, choć nie zawsze da się go osobno zafakturować.
Jeśli sprzedajesz ubrania, policz zysk na jednej sprzedanej sztuce: cena sprzedaży bez należnego VAT minus koszt wytworzenia, pakowania, dostawy, prowizji, zwrotów i pozyskania kupującego. Dopiero marża ze wszystkich sprzedanych sztuk ma pokryć pracownię, zespół, składki, podatki i wynagrodzenie właściciela. Taka kalkulacja daje więcej niż założenie, że projektant „zarabia określony procent obrotu”.
Najczęstsze pytania
Czy projektant mody na działalności zarabia więcej niż na etacie?
Może, ale nie wynika to automatycznie z wyższej kwoty na fakturze. Porównaj roczny dochód po kosztach i obowiązkowych obciążeniach z rocznym wynagrodzeniem pracownika, uwzględniając płatny urlop, przerwy między projektami i wydatki na zdobywanie klientów. 8 400 zł brutto na etacie i 8 400 zł przychodu z faktury to dwie różne kwoty.
Czy własna marka odzieżowa może przynosić straty mimo sprzedaży?
Tak. Może się zdarzyć, że produkcja, niesprzedany zapas, zwroty i reklama pochłoną więcej niż firma zarobi na sprzedanych produktach. Trzeba oddzielić przychód ze sprzedaży od marży, wyniku finansowego i stanu gotówki.
Czy projektant może odliczyć każdą tkaninę i każdy wyjazd na targi?
Nie automatycznie. Wydatek musi mieć związek z działalnością, zostać właściwie udokumentowany i nie podlegać ustawowemu wyłączeniu. Sposób rozliczenia zależy też od wybranej formy opodatkowania; na ryczałcie zwykłe wydatki firmowe nie obniżają przychodu opodatkowanego ryczałtem.
Źródła:
https://www.zus.pl/en/firmy/rozliczenia-z-zus/skladki-na-ubezpieczenia
https://www.zus.pl/pl/firmy/przedsiebiorco-przeczytaj-wazne/kalkulator-skladki-zdrowotnej
https://podatki.gov.pl/podatki-firmowe/pit/informacje-podstawowe/co-jest-opodatkowane/opodatkowanie-wedlug-skali-podatkowej
https://podatki.gov.pl/podatki-firmowe/pit/informacje-podstawowe/co-jest-opodatkowane/opodatkowanie-ryczaltem-od-przychodow-ewidencjonowanych
https://www.podatki.gov.pl/podatki-firmowe/pit/stawki-i-limity
https://podatki.gov.pl/podatki-osobiste/pit/informacje-podstawowe/co-jest-opodatkowane/dochody-z-praw-autorskich