Biuro, gabinet, sklep czy magazyn można kupić na kredyt. Nie ma jednak jednego produktu, który pasuje do każdej takiej transakcji. Bank może zaproponować kredyt hipoteczny, inwestycyjny albo inne finansowanie zabezpieczone na nieruchomości. Dużo zależy od tego, kto kupuje lokal i w jakim celu.
Różnice nie kończą się na nazwie. Banki inaczej podchodzą do wkładu własnego, stażu firmy, sposobu liczenia dochodu czy rodzaju lokalu. Sprawdzają też jego stan prawny, wartość oraz to, czy w razie problemów da się go sprzedać.
Z tego artykułu dowiesz się:
- czym jest kredyt na lokal użytkowy,
- czym różni się kredyt hipoteczny od inwestycyjnego,
- ile wkładu własnego może być potrzebne,
- co bank sprawdza przed wydaniem decyzji,
- jakie dokumenty warto przygotować,
- kiedy zakup lokalu na kredyt może być lepszy od najmu.
Czym jest kredyt na lokal użytkowy?
Lokal użytkowy to nieruchomość niemieszkalna przeznaczona do prowadzenia działalności. Może to być:
- biuro,
- sklep lub punkt usługowy,
- gabinet lekarski albo kosmetyczny,
- kancelaria,
- restauracja,
- magazyn,
- warsztat,
- lokal kupiony pod wynajem komercyjny.
Kredyt na lokal użytkowy to potoczna nazwa finansowania, z którego osoba prywatna lub firma może pokryć taki zakup. Zabezpieczeniem zwykle jest hipoteka ustanowiona na kupowanym lokalu albo na innej nieruchomości zaakceptowanej przez bank.
Sama hipoteka nie mówi jeszcze, jaki to produkt. W grę może wchodzić kredyt hipoteczny na zakup konkretnego lokalu, kredyt inwestycyjny dla firmy albo pożyczka hipoteczna na szerszy cel związany z działalnością.
Czy kredyt hipoteczny, inwestycyjny i firmowy oznaczają to samo?
Nie. Określenie „kredyt firmowy” mówi przede wszystkim, że klientem banku jest przedsiębiorca. Nie wyjaśnia, na co dokładnie trafią pieniądze ani jak bank skonstruuje finansowanie.
Kredyt hipoteczny, inwestycyjny czy firmowy – najważniejsze różnice
Najpierw trzeba odpowiedzieć na trzy pytania: kto kupuje lokal, do czego będzie go używać i z jakich pieniędzy spłaci kredyt. Dopiero wtedy można dobrać właściwy produkt.
| Rodzaj finansowania | Najczęstsze zastosowanie | Najważniejsze cechy |
|---|---|---|
| Kredyt hipoteczny na lokal użytkowy | Zakup konkretnego lokalu przez osobę fizyczną lub przedsiębiorcę | Zabezpieczeniem jest hipoteka. Bank dokładnie sprawdza nieruchomość i zwykle wymaga wkładu własnego. |
| Kredyt inwestycyjny | Zakup, budowa, rozbudowa lub modernizacja nieruchomości firmowej | To finansowanie celowe. Bank może poprosić o biznesplan, kosztorys i dokumenty potwierdzające wydatki. |
| Pożyczka hipoteczna dla firmy | Dowolny albo szerzej określony cel związany z działalnością | Zabezpieczeniem jest posiadana nieruchomość. Firma ma zwykle więcej swobody w wydawaniu pieniędzy, ale cena finansowania może być inna. |
| Leasing nieruchomości | Korzystanie z lokalu bez jego natychmiastowego zakupu | Właścicielem pozostaje finansujący. Dostępność produktu i minimalna wartość transakcji zależą od leasingodawcy. |
| Kredyt obrotowy lub niezabezpieczony | VAT, wyposażenie albo mniejszy remont | Zwykle ma krótszy okres spłaty i może być droższy od finansowania zabezpieczonego hipoteką. |
Kredyt inwestycyjny może pokryć więcej niż samą cenę lokalu. Zależnie od oferty bank sfinansuje również budowę, rozbudowę, modernizację lub wyposażenie. Przy większych pracach wypłaci pieniądze w transzach i sprawdzi, na co firma je wydała.
Z doświadczenia wiem, że przedsiębiorcy zbyt szybko pytają: kredyt hipoteczny czy inwestycyjny? To nie są przeciwne produkty. „Inwestycyjny” mówi, na co idą pieniądze. „Hipoteczny” – czym bank zabezpiecza ich spłatę.
Gdy firma kupuje gotowy lokal i chce rozłożyć koszt na długi okres, warto szukać finansowania hipotecznego. Jeśli zakup łączy się z remontem, adaptacją lub wyposażeniem, lepszy może być kredyt inwestycyjny obejmujący cały projekt.
Najczęstszy błąd? Kredyt wystarcza na lokal, ale już nie na VAT, remont i uruchomienie działalności. Dobra oferta nie tylko pozwala kupić nieruchomość. Zostawia też firmie pieniądze na dalsze działanie.
Piotr Adamus ekspert kredytowy.
Leasing nieruchomości pojawia się głównie przy droższych transakcjach. Nie każda firma leasingowa podejmie się finansowania pojedynczego, stosunkowo taniego lokalu usługowego. Dostępność tej opcji najlepiej sprawdzić jeszcze przed negocjacjami ze sprzedającym.
Kto może dostać kredyt na lokal użytkowy?
O finansowanie może wystąpić przedsiębiorca, spółka albo osoba fizyczna. Dla banku duże znaczenie ma jednak rzeczywisty cel zakupu.
Osoba fizyczna
Osoba prywatna może kupić lokal z myślą o wynajmie lub rozpoczęciu działalności w przyszłości. Bank sprawdzi jej dochody, obecne zobowiązania, historię kredytową i planowane przeznaczenie nieruchomości.
Nie warto zakładać, że bank potraktuje taki zakup jak zwykły kredyt mieszkaniowy. Lokal komercyjny może wycenić inaczej i zażądać większego udziału własnych pieniędzy.
Jednoosobowa działalność gospodarcza
Przy jednoosobowej działalności bank sprawdzi między innymi:
- jak długo działa firma,
- ile zarabia i czy jej wyniki są powtarzalne,
- jaką formę opodatkowania wybrał przedsiębiorca,
- jakie ma zadłużenie prywatne i firmowe,
- czy terminowo spłaca zobowiązania,
- czy nie zalega wobec urzędu skarbowego lub ZUS,
- w jakiej branży działa i po co kupuje lokal.
Bank inaczej policzy zdolność firmy na KPiR, inaczej przy ryczałcie, a jeszcze inaczej przy pełnej księgowości. Sam wysoki przychód nie gwarantuje wysokiej zdolności. Liczy się dochód, który konkretny bank uzna w swoich wyliczeniach.
Spółka
Wniosek może złożyć także spółka cywilna, osobowa lub kapitałowa. W takim przypadku bank często bada nie tylko jej finanse. Może też sprawdzić wspólników, udziałowców i osoby, które mają poręczyć spłatę.
Według materiałów BIK banki często oczekują co najmniej 12 miesięcy działalności, a część z nich woli firmy z dwuletnią historią. Nie jest to wspólna zasada dla całego rynku. Wymagany staż zależy od banku, branży, zabezpieczenia i kondycji finansowej klienta.
Ile wynosi wkład własny przy zakupie lokalu użytkowego?
Banki nie stosują jednego poziomu wkładu własnego dla wszystkich lokali i klientów. W dostępnych materiałach pojawiają się różne wartości:
- BIK podaje, że przy kredycie hipotecznym dla firmy trzeba przygotować co najmniej 10% wkładu,
- w opracowaniach o lokalach użytkowych często pojawia się przedział 20–30%,
- ING w materiale o kredycie inwestycyjnym wskazuje orientacyjny udział własny na poziomie 5–20%.
To wartości orientacyjne, a nie obietnica finansowania. Ostateczny poziom zależy od produktu, rodzaju nieruchomości, sytuacji klienta i zasad przyjętych przez bank.
Duże znaczenie ma wycena. Bank może policzyć maksymalną kwotę kredytu od niższej z dwóch wartości:
- ceny zapisanej w umowie,
- wartości z operatu szacunkowego.
Przykład: lokal kosztuje 600 000 zł, ale rzeczoznawca wycenia go na 560 000 zł. Jeśli bank sfinansuje do 75% zaakceptowanej wartości, wypłaci maksymalnie 420 000 zł. Kupujący musi więc pokryć 180 000 zł, czyli 30% ceny transakcyjnej. To jeszcze nie wszystko. Osobno potrzebuje pieniędzy na podatki i pozostałe koszty zakupu.
Wkładem nie zawsze musi być wyłącznie gotówka. Niektóre banki uwzględniają wcześniej wpłacone środki, wartość gruntu, poniesione nakłady albo dodatkową nieruchomość. Trzeba to potwierdzić przed podpisaniem umowy przedwstępnej.
Co bank sprawdza przed udzieleniem kredytu?
Dochód i planowana rata to tylko część analizy. Bank sprawdza jednocześnie kredytobiorcę, lokal i sens całej inwestycji.
Sytuacja finansowa kredytobiorcy
Na liście mogą znaleźć się:
- przychody, dochody i koszty firmy,
- wyniki z poprzednich lat,
- sezonowość sprzedaży,
- salda i obroty na rachunkach,
- obecne kredyty, leasingi i limity,
- terminowość spłat,
- zaległości wobec ZUS i urzędu skarbowego,
- udział własnych pieniędzy w inwestycji.
Jeden bardzo dobry miesiąc nie pomoże tak, jak stabilne wyniki z kilku okresów. Nagły spadek przychodów też może wzbudzić pytania, zwłaszcza gdy wyraźnie odbiega od wcześniejszych rezultatów.
Cel inwestycji
Lokal ma służyć firmie? Bank może zapytać, jak zakup wpłynie na jej wyniki. Sprawdzi na przykład, czy przedsiębiorca:
- przestanie płacić wysoki czynsz,
- zyska większą powierzchnię,
- otworzy nowy punkt sprzedaży,
- przeniesie firmę do własnej siedziby,
- będzie zarabiać na wynajmie.
Przy większej inwestycji może być potrzebny biznesplan z prognozą przychodów, kosztów i przepływów pieniężnych.
Planowane przychody z najmu
Przyszły czynsz nie zawsze zostanie w całości uznany za dochód. Bank ostrożniej potraktuje prognozę niż podpisaną umowę z wiarygodnym najemcą.
Jeżeli to najem ma pokrywać ratę, w kalkulacji trzeba odjąć:
- okresy bez najemcy,
- opłaty administracyjne i koszty utrzymania,
- podatek od nieruchomości,
- ubezpieczenie,
- remonty i naprawy,
- podatek dochodowy,
- zachęty dla najemcy, na przykład wakacje czynszowe.
Jak bank ocenia lokal użytkowy?
Nawet firma z dobrą zdolnością nie dostanie kredytu, jeśli bank odrzuci lokal. Nieruchomość jest zabezpieczeniem, dlatego musi mieć uporządkowany stan prawny i wartość, którą w razie problemów można odzyskać przy sprzedaży.
Bank może sprawdzić:
- księgę wieczystą,
- prawo własności sprzedającego,
- hipoteki, roszczenia i inne obciążenia,
- formalne przeznaczenie lokalu,
- zgodność sposobu użytkowania z dokumentacją,
- stan techniczny budynku,
- dostęp do drogi i mediów,
- lokalizację,
- powierzchnię i układ pomieszczeń,
- szanse na sprzedaż innemu nabywcy,
- obowiązujące umowy najmu,
- ograniczenia wynikające z planu miejscowego lub decyzji administracyjnych.
Standardowe biuro lub lokal handlowo-usługowy zwykle łatwiej sprzedać niż nieruchomość przygotowaną pod jedną, bardzo wąską działalność. Bank ostrożniej podejdzie więc do hali służącej tylko jednemu procesowi, gabinetu z kosztowną zabudową czy obiektu wymagającego specjalnych zezwoleń.
Operat przygotowany dla banku nie zastępuje sprawdzenia stanu prawnego i technicznego. Przed zakupem dobrze jest niezależnie przejrzeć dokumenty, ocenić budynek i potwierdzić, że w lokalu można prowadzić planowaną działalność.
Czy kredyt może sfinansować VAT, remont i wyposażenie?
Cena podana przez sprzedającego nie zawsze jest pełnym kosztem inwestycji. Najpierw trzeba ustalić, czy transakcja podlega VAT, czy podatkowi od czynności cywilnoprawnych. Ważne jest też to, czy firma może odliczyć VAT.
W materiale ING o kredycie inwestycyjnym opisano dwa przypadki:
- u przedsiębiorcy, który nie jest podatnikiem VAT, finansowanie może być liczone od kwoty brutto,
- u podatnika VAT bank może przyjąć wartość netto, a na sam VAT potrzebne będzie osobne finansowanie obrotowe.
To przykład konstrukcji konkretnej oferty, nie zasada stosowana przez wszystkie banki. Sposób rozliczenia podatku najlepiej sprawdzić z księgowym lub doradcą podatkowym jeszcze przed ustaleniem budżetu.
Kredyt inwestycyjny może pokryć także remont, modernizację i wyposażenie, jeśli bank zaakceptuje zakres prac. Zwykle poprosi wtedy o kosztorys, harmonogram oraz dokumenty potwierdzające wydatki.
Dlaczego trzeba ustalić to przed zakupem?
Jeśli bank sfinansuje tylko cenę netto albo nie obejmie kredytem wyposażenia, brakującą kwotę trzeba wyłożyć z własnej kieszeni. Firma może więc mieć zdolność kredytową, a mimo to nie domknąć budżetu transakcji.
Jakie dokumenty są potrzebne do kredytu na lokal użytkowy?
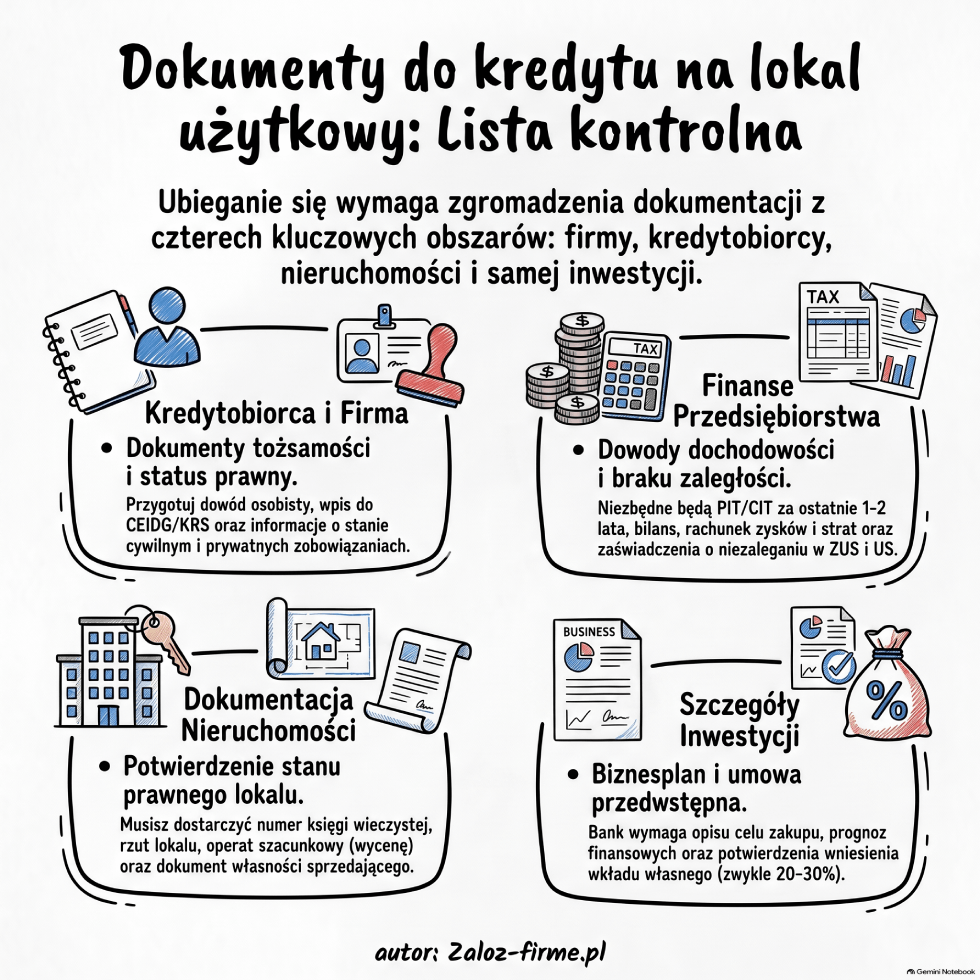
Dokładna lista zależy od banku, formy działalności i wartości inwestycji. Najczęściej obejmuje cztery grupy dokumentów.
| Obszar | Przykładowe dokumenty |
|---|---|
| Kredytobiorca | Dokument tożsamości, informacje o stanie cywilnym, zgoda małżonka, zestawienie prywatnych i firmowych zobowiązań. |
| Firma i jej finanse | Wpis CEIDG lub dokumenty KRS, PIT albo CIT, KPiR, ewidencja przychodów, bilans i rachunek wyników, wyciągi bankowe, informacje o kredytach i leasingach, dokumenty z ZUS i urzędu skarbowego. |
| Nieruchomość | Numer księgi wieczystej, dokument własności sprzedającego, rzut lokalu, dokumentacja techniczna, pozwolenia, umowy najmu, operat szacunkowy, dokumenty dotyczące sposobu użytkowania. |
| Inwestycja | Umowa przedwstępna, biznesplan, kosztorys, harmonogram, potwierdzenie wkładu własnego, prognozy finansowe i informacje o źródle spłaty. |
Bank może też poprosić o umowy z głównymi kontrahentami, zestawienie środków trwałych, prognozę przepływów pieniężnych albo wyjaśnienie zmian w wynikach firmy.
Ile kosztuje kredyt na lokal użytkowy?
Sama wysokość oprocentowania nie pokazuje pełnego kosztu. W budżecie trzeba uwzględnić zarówno opłaty za kredyt, jak i wydatki związane z zakupem nieruchomości.
Oprocentowanie
Oprocentowanie zmienne zwykle składa się z:
- wskaźnika referencyjnego,
- marży banku.
Trwa reforma wskaźników referencyjnych, dlatego nie każda nowa oferta musi opierać się na WIBOR. Zależnie od terminu, banku i rodzaju produktu w dokumentach może pojawić się WIBOR, POLSTR albo inny wskaźnik przyjęty w danej ofercie.
Przed podpisaniem umowy sprawdź:
- jaki wskaźnik przyjął bank,
- jak często go aktualizuje,
- ile wynosi marża,
- czy oprocentowanie jest zmienne, stałe czy okresowo stałe,
- co wydarzy się po zakończeniu okresu stałej stopy.
Pozostałe koszty
Do ceny transakcji trzeba doliczyć między innymi:
- prowizję za udzielenie kredytu,
- operat szacunkowy,
- ubezpieczenie nieruchomości,
- dodatkowe zabezpieczenia,
- opłaty notarialne i sądowe,
- podatki związane z zakupem,
- analizę prawną i techniczną,
- produkty dodatkowe wymagane przez bank,
- opłaty za wcześniejszą spłatę lub zmianę umowy.
Ofert firmowych nie warto porównywać wyłącznie po marży. Kredyt, który na pierwszy rzut oka jest tańszy, może wymagać dodatkowego zabezpieczenia, droższego ubezpieczenia albo korzystania z innych produktów banku.
Jak porównać oferty banków?
Bank dobry dla właściciela biura nie musi finansować lokalu gastronomicznego ani nieruchomości kupowanej wyłącznie pod wynajem. Jedna „najlepsza oferta” dla wszystkich przedsiębiorców po prostu nie istnieje.
Każdemu bankowi zadaj te same pytania:
- Jaką część ceny lub wartości nieruchomości może sfinansować?
- Od jakiej kwoty policzy wkład własny?
- Jaki jest maksymalny okres spłaty?
- Czy akceptuje ten rodzaj lokalu i planowaną działalność?
- Jak liczy dochód przy wybranej formie opodatkowania?
- Czy uwzględni przyszły czynsz z najmu?
- Czy kredyt może pokryć VAT, remont i wyposażenie?
- Jakich dodatkowych zabezpieczeń wymaga?
- Jak wyglądają warunki wcześniejszej spłaty?
- Czy umowa narzuca wymagania dotyczące wyników firmy lub określonych wskaźników finansowych?
Bank często podaje ostateczne warunki dopiero po sprawdzeniu dokumentów klienta i lokalu. Ogólna tabela oprocentowania nie wystarczy więc do policzenia kosztu konkretnej transakcji.
Kiedy warto rozważyć zakup lokalu na kredyt?
Własny lokal może mieć sens, gdy firma chce zostać w jednym miejscu przez lata, ma stabilne wpływy i nie chce zależeć od właściciela wynajmowanej nieruchomości.
Finansowanie warto rozważyć zwłaszcza wtedy, gdy:
- obecny czynsz jest wysoki i regularnie rośnie,
- miejsce ma duże znaczenie dla działalności,
- przeprowadzka byłaby kosztowna lub utrudniłaby obsługę klientów,
- firma potrzebuje trwałych zmian w lokalu,
- wkład własny nie pochłonie rezerwy finansowej,
- firma poradzi sobie z ratą także przy słabszych wynikach.
Przy lokalu kupowanym pod wynajem nie porównuj raty z czynszem brutto. Najpierw odejmij podatki, koszty utrzymania, remonty i straty z okresów bez najemcy. Dopiero pozostała kwota pokazuje, ile rzeczywiście można przeznaczyć na spłatę.
Kiedy najem może być bezpieczniejszy?
Najem daje więcej swobody, gdy:
- firma dopiero sprawdza lokalizację,
- szybko rośnie albo zmniejsza skalę działalności,
- ma niestabilne wyniki,
- zakup pochłonąłby większość gotówki,
- lokal wymaga niepewnej zmiany sposobu użytkowania,
- nieruchomość jest bardzo wyspecjalizowana i trudna do sprzedaży,
- przedsiębiorca nie chce wiązać firmy z jednym miejscem.
Czy zakup jest zawsze korzystniejszy od najmu?
Nie. Własny lokal buduje majątek, ale zamraża kapitał i ogranicza elastyczność. Nie wystarczy porównać czynszu z ratą. Trzeba jeszcze policzyć koszty utrzymania, ryzyko związane z lokalizacją oraz to, ile firma mogłaby zarobić, gdyby przeznaczyła własne środki na inny cel.
Jak bezpiecznie przejść przez proces kredytowy?
1. Ustal cel i pełny budżet
Zdecyduj, czy firma będzie korzystać z lokalu, wynajmie go komuś innemu, czy połączy oba cele. Do ceny zakupu dolicz podatki, opłaty notarialne, remont, wyposażenie, ubezpieczenie i rezerwę na niespodziewane wydatki.
2. Wstępnie sprawdź zdolność kredytową
Zrób to przed wpłatą zadatku. Wstępna analiza nie jest decyzją kredytową, ale może pokazać problem ze stażem firmy, sposobem liczenia dochodu lub obecnym zadłużeniem.
3. Sprawdź, czy bank sfinansuje wybrany lokal
Nie każdy bank zaakceptuje każdą nieruchomość. Jeszcze przed podpisaniem umowy przedwstępnej sprawdź rodzaj i sposób użytkowania lokalu, wpisy w księdze wieczystej oraz ograniczenia prawne.
4. Zbadaj stan prawny i techniczny
Sprawdź dokumenty sprzedającego, księgę wieczystą, stan budynku, zaległości związane z lokalem oraz możliwość prowadzenia planowanej działalności. Przy trudniejszej transakcji przyda się pomoc prawnika i specjalisty technicznego.
5. Dobrze przygotuj umowę przedwstępną
Termin na uzyskanie kredytu musi być realny. Umowa powinna też określać, co stanie się w razie odmowy banku. Szczególnej uwagi wymaga różnica między zaliczką a zadatkiem. Zapisy najlepiej uzgodnić z prawnikiem lub notariuszem.
6. Zbierz komplet dokumentów
Każdy brak wydłuża analizę. Jeśli lokal wymaga remontu, przygotuj wcześniej kosztorys i harmonogram prac.
7. Porównaj całe oferty
Sprawdź nie tylko ratę i marżę. Zestaw też wkład własny, prowizje, dodatkowe zabezpieczenia, wymagane produkty oraz warunki wcześniejszej spłaty.
8. Zostaw pieniądze na prowadzenie firmy
Nie przeznaczaj całej gotówki na wkład własny. Po zakupie nadal trzeba opłacić podatki, pensje, rachunki, wyposażenie i bieżącą działalność. Adaptacja lokalu też może potrwać dłużej lub kosztować więcej, niż zakładał plan.
Dlaczego bank może odmówić finansowania?
Powód odmowy zwykle leży po stronie klienta, nieruchomości albo samej inwestycji.
Problemy po stronie kredytobiorcy
- firma działa zbyt krótko,
- dochody są niestabilne lub spadają,
- zadłużenie jest zbyt wysokie,
- wcześniejsze raty nie były spłacane na czas,
- pojawiły się zaległości wobec ZUS lub urzędu skarbowego,
- brakuje wkładu własnego.
Problemy dotyczące nieruchomości
- nieuregulowany stan prawny,
- przeznaczenie lokalu nieakceptowane przez bank,
- istotne obciążenia w księdze wieczystej,
- wycena niższa od oczekiwanej,
- zły stan techniczny,
- mała szansa na późniejszą sprzedaż,
- brak dokumentów potrzebnych do planowanego sposobu użytkowania.
Problemy dotyczące inwestycji
- niepełny budżet,
- brak pieniędzy na VAT lub remont,
- zbyt optymistyczne prognozy,
- spłata zależna wyłącznie od niepewnego przyszłego najmu,
- niejasne źródło wkładu własnego.
Po odmowie najpierw ustal jej przyczynę. Czasem pomaga większy wkład, niższa cena, uzupełnienie dokumentów albo wybór innego lokalu. Samo wysłanie takiego samego wniosku do kolejnego banku nie naprawi problemu z finansami firmy ani stanem prawnym nieruchomości.
Słowo na koniec
Kredyt na lokal użytkowy może być kredytem hipotecznym, inwestycyjnym albo innym finansowaniem zabezpieczonym na nieruchomości. Sama nazwa „kredyt firmowy” nie wskazuje konkretnego produktu. Mówi jedynie, że zobowiązanie wiąże się z działalnością przedsiębiorcy.
Bank sprawdza trzy rzeczy: zdolność klienta, jakość lokalu i sens ekonomiczny zakupu. Znaczenie mają więc nie tylko dochody, lecz także forma opodatkowania, historia firmy, stan prawny nieruchomości, jej wycena oraz źródło spłaty.
Najważniejsze liczby warto poznać przed podpisaniem umowy przedwstępnej. Pełny budżet powinien obejmować wkład własny, VAT lub PCC, opłaty notarialne, wycenę, remont, wyposażenie i rezerwę na dalsze prowadzenie firmy.
Materiał ma charakter informacyjny. Nie jest ofertą kredytową ani poradą prawną lub podatkową. Warunki produktów i zasady oceny klientów mogą się zmieniać, dlatego trzeba je potwierdzić bezpośrednio w banku.
Źródła
- Biuro Informacji Kredytowej, „Kredyt hipoteczny dla firm – jak działa i jak go uzyskać”:
https://www.bik.pl/poradnik-bik/kredyt-hipoteczny-dla-firm - ING Bank Śląski, „Kredyt inwestycyjny na zakup nieruchomości”:
https://www.ing.pl/wiem/dla-firmy/kredyt-inwestycyjny-na-zakup-nieruchomosci - Komisja Nadzoru Finansowego, „Wskaźniki referencyjne”:
https://www.knf.gov.pl/dla_rynku/Wskazniki_referencyjne - Gov.pl, „Sprawdź księgę wieczystą”:
https://www.gov.pl/web/gov/sprawdz-ksiege-wieczysta - mLeasing, „Leasing nieruchomości”:
https://mleasing.pl/nieruchomosci/ - RynekPierwotny.pl, „Kredyty na lokale użytkowe”:
https://rynekpierwotny.pl/wiadomosci-mieszkaniowe/kredyty-na-lokale-uzytkowe/1675/ - Rankomat.pl, „Kredyt hipoteczny na lokal użytkowy”:
https://rankomat.pl/finanse/poradniki/kredyt-hipoteczny-na-lokal-uzytkowy/
Kredyt na lokal użytkowy – najczęstsze pytania
Czy osoba prywatna może dostać kredyt na lokal użytkowy?
Tak, jeśli pozwala na to oferta banku i cel zakupu. Bank może inaczej ocenić lokal przeznaczony pod przyszłą działalność, a inaczej nieruchomość kupowaną na wynajem.
Czy wkład własny zawsze wynosi 20–30%?
Nie. Bank ustala go indywidualnie na podstawie produktu, wartości lokalu, sytuacji klienta i własnej polityki. Gdy wycena będzie niższa od ceny zakupu, rzeczywista kwota potrzebnej gotówki dodatkowo wzrośnie.
Czy nowa firma może dostać taki kredyt?
Może, ale zwykle jest to trudniejsze. Wiele banków wymaga określonego stażu działalności. Wyjątki zależą między innymi od doświadczenia właściciela, branży, zabezpieczenia i wysokości wkładu.
Czy przyszły czynsz z lokalu poprawi zdolność kredytową?
Czasem tak, choć każdy bank liczy go po swojemu. Podpisana umowa najmu zwykle znaczy więcej niż sama prognoza wpływów.
Czy można wykorzystać zwykły kredyt mieszkaniowy?
Kredyt trzeba wydać zgodnie z celem zapisanym w umowie. Jeśli kupowana nieruchomość jest lokalem użytkowym, nie można zakładać, że bank sfinansuje ją produktem przeznaczonym tylko na cele mieszkaniowe.
Czy kredyt może pokryć remont i wyposażenie?
Taką opcję dają niektóre kredyty inwestycyjne. Bank może jednak poprosić o kosztorys, harmonogram i faktury, a pieniądze wypłacać etapami.
Co się stanie, gdy bank wyceni lokal poniżej ceny sprzedaży?
Bank może policzyć maksymalny kredyt od niższej wartości. Kupujący będzie wtedy musiał dołożyć więcej własnych pieniędzy, wynegocjować niższą cenę albo zrezygnować z transakcji.
Jak długo trwa uzyskanie finansowania?
To zależy od kompletu dokumentów, rodzaju lokalu, czasu potrzebnego na wycenę i stopnia trudności całej transakcji. Lepiej zostawić zapas i nie wpisywać do umowy przedwstępnej zbyt krótkiego terminu.